リビン・テクノロジーズ株式会社(東証グロース上場)が運営するサービスです 証券コード:4445


不動産売却の確定申告を基本から解説|損失があってもするべき?

不動産売却をしたときは、売却益に対して税金がかかることがあります。そういった場合は、確定申告を行う必要があるのですが、年末調整しかしたことない人にはハードルが高いかもしれません。初めての人にもわかるように、確定申告を基本から解説します。
- 不動産売却における確定申告の基礎知識
- 不動産売却で確定申告が必要となる判断基準
- 不動産の種別による確定申告の違い
- 申告遅延によるペナルティなどトラブルを防ぐポイント
もくじ
不動産売却の確定申告とは
確定申告とは、1年間(1月1日~12月31日)に得た所得をもとに、納めるべき税金を自分で計算し、税務署へ申告・納付する手続きのことです。会社員の場合は、勤務先が年末調整で所得税を計算してくれるため、自分で行う必要がありません。
しかし、不動産を売却して利益(譲渡所得)が出た場合など、会社の給与以外の所得があるときは、自分で税金を申告する義務があります。
前年1月1日~12月31日までの間に発生した所得をもとに所得税の額を申告します。
不動産売却の税金は年末調整では対応できない
不動産売却による利益(譲渡所得)は、給与所得と分けて税金を計算する分離課税になります。
給与にかかる所得税を精算する年末調整は、給与以外の所得である譲渡所得には対応していません。また、会社側も社員の個人的な不動産売却の情報を把握していないため、対応できないのです。
したがって、譲渡所得が発生した場合は自分で所得税を計算し、翌年の期限内までに確定申告を行い、納税する義務があります。また、不動産売却に関する特例の適用を受ける場合も、確定申告が必要です。
確定申告は期間が決まっている
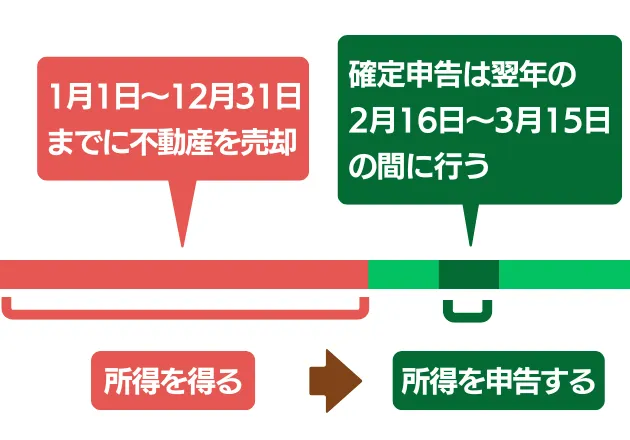
不動産売却で利益(譲渡所得)が出た場合、翌年に確定申告と納税が必要です。申告期間は原則として、不動産を売却した年の翌年2月16日から3月15日までと定められています。
ただし、3月15日の期限日が土日祝日の場合、期限は翌平日へ繰り下がります。そのため、正確な申告期間は年によって異なる点に注意が必要です。
期限を過ぎると、延滞税などのペナルティが課されるおそれがあるため、必ず期間内に手続きを完了させましょう。
確定申告を忘れるとペナルティがある
確定申告の期限を守らないと、主に以下の2つのペナルティが課されます。
- 無申告加算税
- 延滞税
無申告加算税は、期限内に申告しなかった場合に課される税金です。税務署から調査の事前通知を受ける前に自主的に申告した場合は、原則として納付すべき税額の5%となります。一方、税務署の調査を受けてから申告した場合などは、税額に応じて15~30%の税率が適用されることがあります。
また、納税が遅れた場合は、納付期限の翌日から納付日までの日数に応じて延滞税が発生します。
確定申告はe-Taxを使えば手続きが簡単
確定申告は、「e-Tax(イータックス)」という国税庁のシステムを利用すれば、税務署に行かずに自宅から簡単に行えます。
e-Taxはインターネット経由で申告・納税ができる仕組みです。主にマイナンバーカードと、スマートフォンまたはパソコンがあれば利用可能です。e-Taxを利用すると、添付書類の提出が省略できたり、24時間いつでも申告できたりと多くのメリットがあります。
申告書を作成する際は、画面の案内に沿って金額を入力すると自動で税額が計算されるため、税知識があまりない方でも気軽に申告を行えます。

不動産売却で確定申告が必要になるケース
ここでは、不動産を売却したときに確定申告が必要になるケースについて詳しく解説します。
不動産売却で利益が出た
不動産を売却して利益が出た場合、その利益は譲渡所得として課税対象になります。
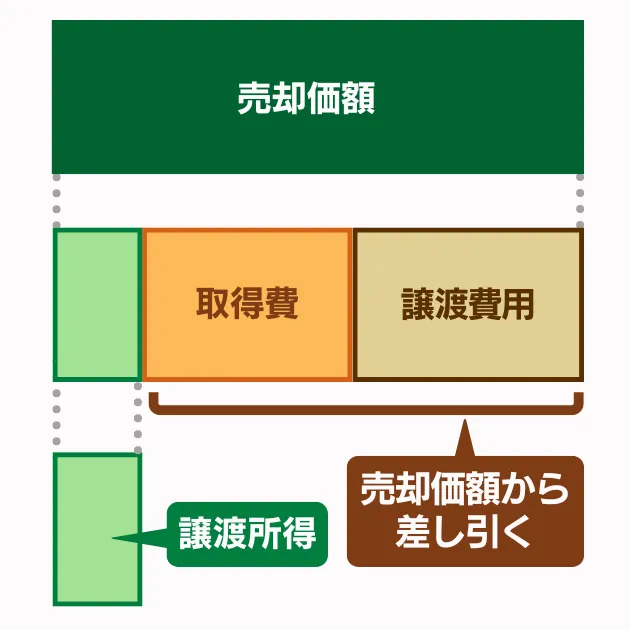
譲渡所得とは、不動産や株式などの資産を譲渡することで生じた所得です。不動産売却では売却額から購入時の価格(取得費)や、売却にかかった仲介手数料・登記費用などの諸経費(譲渡費用)を差し引いて求められます。この金額が黒字、つまり利益を得た場合は翌年に確定申告を行い、所得税と住民税を納める必要があります。
なお、売却した不動産がマイホームの場合は、3,000万円特別控除など国の優遇措置を利用できることもあるため、正確な計算と確定申告が必要です。
特例制度を利用した
不動産を売却して利益(譲渡所得)が出た場合でも、一定の条件を満たせば税金を軽減できる特例制度があります。代表的な制度を次の表にまとめました。
| 特例 | 内容 | 主な適用条件 | 効果 |
|---|---|---|---|
| 3,000万円特別控除 | 自宅(マイホーム)を売却した場合、譲渡所得から最大3,000万円を控除できる | 自分や家族が実際に住んでいた住宅であることなど | 譲渡所得を大幅に減らし、高額な課税を回避できる |
| 軽減税率の特例 | マイホームを10年以上所有していた場合、長期譲渡所得の税率が通常より、さらに軽減される | 自宅の所有期間が10年超であること | 売却益6,000万円以下の部分は14.21%(所得税10.21%+住民税4%)に軽減 |
| 買換え(交換)の特例 | 自宅を売却して新たな住まいを購入した場合、譲渡益への課税を将来に繰り延べられる | 2027年(令和9年)12月31日までに売却し、売却年の1月1日時点で所有期間が10年を超えていることなど | 譲渡所得にかかる課税が免除されるわけではないが、将来に繰り延べられる |
これらの特例を利用する場合も確定申告は必要です。申告しなければ控除や軽減を利用できないため、事前に適用要件を確認し、必要書類を揃えて手続きを行いましょう。

相続した不動産を売却したケース
相続した不動産でも、売却した際に利益が出れば原則として確定申告が必要です。ただし、相続税が課税されている場合は「取得費加算の特例」という制度を利用できる可能性があります。
取得費加算の特例とは、相続税の一部を不動産の取得費に上乗せできる制度です。取得費が増えることで譲渡所得が減るため、所得税や住民税を抑える効果が期待できます。
この特例を利用するには、確定申告書に「相続財産の取得費に加算される相続税の計算明細書」や「譲渡所得の内訳書」などを添付する必要があります。また、特例の適用を受けるには、相続開始から3年10カ月以内に不動産を売却しなければいけません。
そのため、売却後の翌年に確定申告を行うときに必要な手続きを行いましょう。
譲渡損失が出ても確定申告がおすすめ
マイホームの売却で損失が発生した場合、一定の条件を満たせば、譲渡損失を給与所得などと相殺できる「損益通算」の特例を利用できます。
たとえば、住宅ローンが残っている自宅を売却した場合や、新たに自宅を買い換えた場合などが対象です。ただし、所有期間や住宅ローンの残高など多くの条件があるため、すべての譲渡損失に適用できるわけではありません。
また、その年に控除しきれなかった損失については、一定の要件を満たせば翌年以降3年間にわたり繰り越して控除できる場合があります。

土地、戸建て、マンションの確定申告の違い
土地、戸建て、マンションの確定申告(譲渡所得)では、取得費の計算方法と特例の適用に違いがあります。
まず、取得費を計算する際、年数とともに建物の価値が下がる減価償却を考慮する必要があります。戸建てとマンションでは建物部分が減価償却の対象となるため、取得費を算出するときに購入代金から建物の価値の目減り分(減価償却費)を差し引きます。
物件の保有期間が長いほど減価償却によって建物の取得費が低くなり、譲渡所得(利益)が増えるため、それだけ課税額が増加する仕組みになっているのです。土地は経年による劣化がないため、減価償却の対象外です。
マイホームである戸建てやマンションを売却する場合、一定の要件を満たせば、3,000万円特別控除や軽減税率の特例などの大きな優遇措置を受けることが可能です。土地のみの売却では原則として、これらの優遇措置は利用できません。ただし、マイホームの敷地を建物解体後に売却するなど、一定の要件を満たせば特例が適用できる場合があります。
物件の種類によって適用される税制が異なるため、申告前に確認するようにしましょう。
不動産売却の確定申告の流れ
次に不動産を売却したときの確定申告の流れについて、わかりやすく解説します。
譲渡所得を計算する
不動産売却の確定申告で最初に行うのは、譲渡所得の計算です。計算式は次のとおりです。
売却価額は実際に売れた金額、取得費は売却する土地と建物の購入費用や購入時の手数料などが該当します。譲渡費用は売却時にかかった不動産会社の仲介手数料や登記費用などです。
取得費がわからない場合
不動産を売却した際の譲渡所得は、売却価額から取得費と譲渡費用を差し引いて求めますが、相続や親が昔に購入した物件などでは取得費がわからない場合があります。そのようなときは、概算取得費として売却額の5%を取得費として計算することが国から認められています。
例えば、土地や建物を3,000万円で売却し、購入時の資料がない場合は、次の計算式で算出した金額を取得費とみなします。
また、実際の取得費が5%未満の場合でも、5%を取得費に適用できます。古い不動産や記録のない相続物件などで活用できる、救済的な制度です。
確定申告の方法は3種類
確定申告の提出方法は、次の3種類です。
- 税務署へ直接提出
- 郵送
- e-Tax
それぞれの方法をまとめると、表のようになります。
| 提出方法 | 概要 | 主なメリット | 主なデメリット |
|---|---|---|---|
| 税務署へ直接提出 | 税務署の窓口に持参して提出 | 職員に確認してもらえる安心感がある | 混雑しやすく、時間がかかる場合がある |
| 郵送 | 申告書を郵便で税務署に送付 | 税務署に行かなくても提出できる | 記入ミスや書類不足があっても提出時にはわからない |
| e-Tax | インターネットで申告・納税が可能 | 24時間手続きでき、還付されるスピードが早い | マイナンバーカードやPCなど環境を整える必要がある |
それぞれに特徴があり、自分の状況に合った方法を選ぶことが大切です。近年は、自宅で完結しやすく手間の少ないe-Taxを利用する人が増えています。
確定申告の必要書類を確認する
確定申告を行う際には、申告内容に応じた書類をそろえる必要があります。書類が不十分だと控除や特例が受けられないこともあるため、日頃から整理して保存しておくようにしましょう。
| 書類の種類 | 内容・入手先 |
|---|---|
| 確定申告書 第一表・第二表 | 所得金額や所得控除、税額などを記載する書類。国税庁のホームページまたは税務署で入手 |
| 確定申告書 第三表(分離課税用) | 不動産の譲渡所得や税額などを記載する書類。国税庁のホームページまたは税務署で入手 |
| 譲渡所得の内訳書(土地・建物用) | 売却価額、取得費、譲渡費用などを記載し、譲渡所得を計算する書類。国税庁のホームページで入手 |
| 本人確認書類 | 書面で申告する場合に提示または写しを添付。e-Taxでは原則不要 |
| 特例の適用に必要な添付書類 | 3,000万円特別控除や軽減税率、譲渡損失の特例などを利用する場合に必要 |
なお、不動産の購入時や売却時は売買契約書、仲介手数料の領収書など、譲渡所得を計算するために必要になります。通常は確定申告書への添付が不要ですが、税務署から確認を求められる場合もあるため、適切に保管しておきましょう。

譲渡所得の内訳書に記入する
譲渡所得の内訳書は、不動産を売却したことで発生した所得(譲渡所得)を計算し、確定申告書第三表(分離課税用)に記載する詳細な計算の根拠を示す書類です。
この書類には、主に以下の項目を記入する必要があります。
| 書類 | 項目 | 記入項目 |
|---|---|---|
| 1面 | 申告者情報 |
|
| 2面 | 売却物件情報 |
|
| 3面 | 譲渡所得の計算 |
|
| 4面 | 買換え特例 | 譲渡所得に関する追加の計算・特例適用のための事項など |
| 5面 | 相続・贈与 | 被相続人の居住用財産(相続空き家)の特別控除を適用する場合の必要事項 |
譲渡所得の内訳書は、基本的に1面から4面までを使用して、不動産の売却状況や取得費、譲渡費用などを記入します。被相続人が居住していた空き家を売却し、特別控除の適用を受ける場合は、追加で5面の記入が必要です。
適用する特例によって必要な書類が異なるため、国税庁の最新の申告書類や記載例を確認しましょう。
確定申告書に記入する
不動産売却による譲渡所得を申告する場合、まず、譲渡所得の内訳書を作成しなくてはいけません。
次の流れで記入していくと、スムーズに作成できるでしょう。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)を作成
- 第一表に収入金額と所得金額を記入
- 第二表に所得内訳や控除の詳細を記入
- 第一表に所得控除額を記入
- 第三表に分離課税の収入・所得金額を記入
- 第三表に譲渡所得に関する税額を記入
- 第一表に税額計算やその他の項目を記入
参考:国税庁「確定申告書の記載手順」
譲渡所得の内訳書を完成させたら、確定申告書の第一表・第二表・第三表に記入します。第一表には氏名、収入、所得控除などの基本情報を記入し、第二表では第一表に記載した各所得の内訳や控除の詳細、源泉徴収額や保険料控除などを記載してください。
第三表では、不動産の譲渡による収入や取得費、譲渡費用をもとに譲渡所得を計算します。適用する特例(軽減税率の特例や3,000万円特別控除など)の情報も、正しく記入しなくてはいけません。
特例適用や所得金額の計算は複雑なため、申告に不安がある場合は、税理士などの専門家に依頼することをおすすめします。
税金を納付する
確定申告は税額を申告するだけでなく、納税手続きを終えて初めて完了となります。所得税の申告・納付期限は翌年3月15日まで(消費税は3月31日)が原則です。税務署から納付書は送付されないため、自分で金額を確認して期限内に納める必要があります。
主な納税方法は次のとおりです。
- 振替納税(口座引き落とし)
- 所得税の引き落としは通常4月中旬頃なので、資金繰りに余裕が持てる
- 電子納税
- e-Tax、ダイレクト納付など。クレジットカードは納付手数料がかかる
- スマホアプリ納付
- 30万円以下の場合に利用可能
- 金融機関や税務署の窓口での現金納付
- 唯一領収書が発行される納付方法
自分に合った方法を選び、期限(原則3月15日)までに納付しましょう。なお、確定申告後は所得税の納付を行い、住民税は一般的に翌年の6月以降に支払います。
確定申告で使った書類は適切に保管する
不動産売却の確定申告で使用した売買契約書や領収書などは、申告内容の確認や税務署からの問い合わせに備えて、適切に保管しておきましょう。
書類の保存義務や保存期間は、所得の種類や申告方法などによって異なります。また、不動産の購入時の契約書や領収書は、将来その不動産を売却するときに取得費を証明する重要な資料となるため、長期間保管しておくことをおすすめします。
注意!確定申告で発生しやすいミスまとめ
ここでは確定申告で発生しやすいミスをした場合の対応策について解説します。
確定申告の期間を過ぎてしまった
確定申告の期間を過ぎてしまった場合は、できるだけ早く申告を済ませましょう。申告が必要な人が放置していると税務署が代わりに所得や税額を決めることがあり、その結果、余分な税金や罰則がかかる可能性があります。
また、納付が遅れた分には延滞税も加算されるため、思わぬ負担になるでしょう。申告期限に間に合わなかったとしても、そのままにせず、早めに手続きを進めることが大切です。
必要な書類が見当たらない
確定申告で提出が必要な書類、特に古い不動産購入時の契約書や領収書が見当たらないケースは少なくありません。もし売買契約書が見つからなければ、まず取引をした不動産会社に写しの発行を依頼してみましょう。また、住宅ローンを組んでいる場合は銀行の融資関連書類も証明に役立ちます。
購入時の契約書などが見つからず、取得費がわからない場合は、売却価格の5%を「概算取得費」として計算することが認められています。
ただし、実際の取得費が売却価格の5%を上回る場合、概算取得費を利用すると譲渡所得が大きくなり、納税額が増える可能性があります。そのため、できるだけ取得費を確認することが大切です。
確定申告後にミスに気がついた
確定申告書を提出した後で誤りに気づいた場合、申告期限内であれば正しい内容で申告書を作成し、再提出すれば問題ありません。この場合、最後に提出した申告書の内容で税金が確定します。再提出により税金が増える場合は、増額分を納付してください。
ただし、期限を過ぎて誤りに気づいた場合は、税額が増えるなら修正申告、税額が減るなら更正の請求という別の手続きが必要です。
いずれにせよ、誤りに気づいたらすぐに所轄の税務署に相談し、適切な手続きを確認しましょう。
不動産売却の確定申告でよくある質問
不動産売却の確定申告をスムーズに進めるために、よくある質問について回答します。
主婦でも確定申告は必要?
配偶者の扶養に入っている場合も同様で、3,000万円特別控除などの特例を利用する際にも申告が必要になります。
また、不動産の売却益によって配偶者控除や配偶者特別控除の対象から外れる場合があるため注意しましょう。これらの控除は、3,000万円特別控除を差し引く前の譲渡所得をもとに判定されます。
なお、売却で損失が出た場合は原則として申告不要ですが、損益通算や繰越控除の特例を利用するときは確定申告が必要です。
不動産売却で認められない経費と認められる経費は?
認められる主な経費は、次のとおりです。
| 譲渡費用 |
|
|---|---|
| 取得費 |
|
認められない主な経費は以下のとおりです。
| 譲渡費用 |
|
|---|---|
| 取得費 |
|
認められない経費は譲渡所得の計算上、売却額から差し引くことができません。認められる経費(譲渡費用)を漏れなく計上することが節税につながります。
税理士に依頼する方法と費用はどれくらい?
特例の適用や手続きの複雑さに応じて加算されることがあります。無料相談を実施している事務所も多いため、まずは複数の税理士に問い合わせて見積もりを取りましょう。
不動産売却の確定申告を税理士に依頼する方法は次のとおりです。
- 知人に紹介してもらう
- インターネットで検索をして不動産譲渡所得の申告に詳しい専門家を探す

マイナンバーカードがないとe-Taxはできない?
マイナンバーカードがなくても、既にID・パスワード方式の届出を済ませている人は、e-Taxを利用できます。
ただし、2025年10月1日からID・パスワード方式の新規発行は停止されています。 そのため、これから確定申告を行う人は、原則としてマイナンバーカード方式を利用するか、作成した申告書を書面で提出することになります。
国税電子申告・納税システム「e-Taxの「ID・パスワード方式」とは何かを知りたい」

(りびんまっちこらむへんしゅうぶ)
リビンマッチコラムを制作・執筆・編集を行う、リビン・テクノロジーズ株式会社の編集チームです。
難しくてわかりにくい不動産を、誰にでもわかりやすくお伝えするコラムを制作しています。
この記事の編集者
 リビンマッチ編集部
リビンマッチコラムでは、むずかしい不動産の事をできる限りわかりやすく、噛み砕いて解説しています。不動産に対するハードルの高いイメージ、とっつきにくい苦手意識を少しでも取り除いて、よりよい不動産取引のお手伝いをさせていただきます。
誤字脱字や事実誤認などございましたら、ぜひともご指摘ください。
運営会社:リビン・テクノロジーズ株式会社(東京証券取引所グロース市場)