リビン・テクノロジーズ株式会社(東証グロース上場)が運営するサービスです 証券コード:4445


オーバーローンの家は離婚時に財産分与できる?リスクと対処法

住宅ローンの残高が家の価値を上回る「オーバーローン」の状態だと、離婚時に財産分与で家をどのように扱うのかが重要になります。
オーバーローンの家は、原則として財産分与で分けるためのプラスの価値がありません ただし、ほかにも共有財産がある場合は、住宅ローンの負債も考慮して財産分与を決めることがあります。本記事は、離婚時にオーバーローンの家がある場合の財産分与の考え方、ローン残債の負担や家を売却するときの注意点について解説します。
- オーバーローン物件における財産分与の基本的な仕組み
- 「家に住み続ける」か「売却する」かを選ぶときの判断基準
- オーバーローンの家を財産分与するとき注意点
もくじ
オーバーローンの家は財産分与の対象にならない?
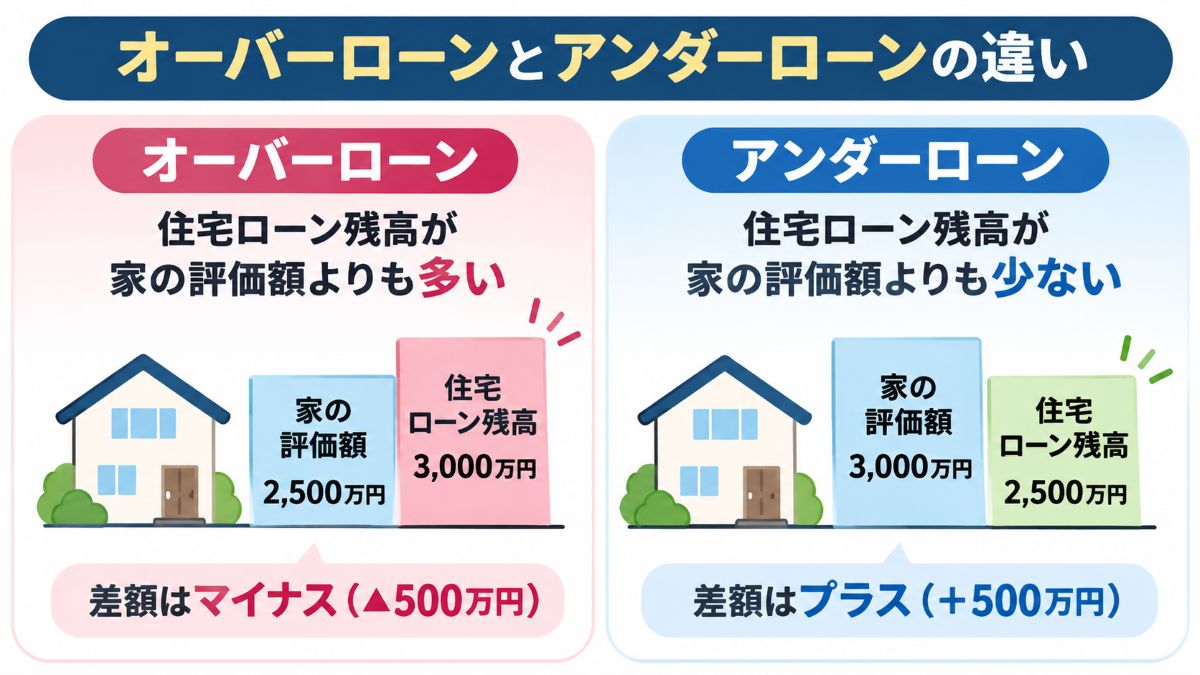
オーバーローンの場合、住宅ローンの残高が家の評価額を上回っているため、家を売却してもローンを完済できません。
たとえば、家の評価額が2,500万円、住宅ローンの残高が3,000万円の場合、差額はマイナス500万円です。このように家の価値よりも負債が大きい場合、家から分配できる財産はないと考えられます。
ただし、オーバーローンだからといって、財産分与そのものができなくなるわけではありません。夫婦に預貯金や有価証券など、ほかの共有財産がある場合は、それらを分けることができます。
オーバーローンになる家では、家の評価額と住宅ローン残高を確認し、ほかの共有財産や今後の返済負担も含めて財産分与を検討することが重要です。
オーバーローンの家がある場合の財産分与の考え方
オーバーローンの家がある場合、家の価値と住宅ローンの負債をどのように評価するかによって、財産分与の内容が変わることがあります。
特に、ほかの共有財産がある場合や、夫婦の一方だけが住宅ローンを返済する場合は、単純に財産を半分ずつ分けられるとは限りません。ここでは、具体的な計算例を交えながら解説します。
家の評価額から住宅ローンの残高を差し引く
住宅ローンが残る家の財産的な価値を把握する際は、一般的に次の計算式を用います。
家の評価額-住宅ローン残高=家の純資産額
家の評価額が3,000万円、住宅ローン残高が2,000万円の場合、差額の1,000万円が家の純資産額です。この1,000万円を夫婦で半分ずつ分けると仮定すれば、それぞれ500万円が財産分与の目安になります。
一方、オーバーローンの場合は以下のように計算結果がマイナスになります。
| 項目 | アンダーローン | オーバーローン |
|---|---|---|
| 家の評価額 | 3,000万円 | 2,500万円 |
| 住宅ローン残高 | 2,000万円 | 3,000万円 |
| 差額 | +1,000万円 | -500万円 |
| 家から分けられる価値 | 1,000万円 | 原則として0円 |
オーバーローンの家は、財産分与で分けられるプラスの価値がないため、家を取得する人が相手に財産分与として現金を支払う必要がない場合もあります。
ただし、これは家単体の評価に関する考え方です。ほかの共有財産や住宅ローンの負担を含めた財産分与の結果まで、必ず0円になるわけではありません。
預貯金などほかの共有財産がある場合
オーバーローンの家があっても、預貯金などほかの共有財産がある場合は、それらを財産分与の対象として検討します。ここで問題になるのが、住宅ローンの残高が家の評価額を上回る部分を、ほかの共有財産から差し引くかどうかです。
以下は、夫婦の共有財産の一例です。
| 財産・負債 | 金額 |
|---|---|
| 家の評価額 | 2,500万円 |
| 住宅ローン残高 | 3,000万円 |
| 預貯金 | 800万円 |
| 家と住宅ローンの差額 | -500万円 |
この場合、主に次の2つの考え方が問題になります。
①住宅ローンの超過額をほかの共有財産と通算する考え方
財産分与の対象となる財産を計算する際に、預貯金などのプラスの財産から、住宅ローンなどの負債を差し引いて、夫婦の財産全体を評価する考え方です。
家の評価額が2,500万円、住宅ローン残高が3,000万円の場合、差額のマイナス500万円を預貯金800万円から差し引くと、財産の純額は300万円になります。
仮にこの300万円を半分ずつ分けるとすれば、1人あたり150万円が計算上の目安になります。
②オーバーローンの家を独立して評価する考え方
オーバーローンの家については分与できる価値がないものとして扱い、ほかの共有財産800万円を分与の対象として考える方法です。この場合、仮に預貯金を半分ずつ分けるとすれば、1人あたり400万円が目安になります。
財産分与では、主に①の住宅ローンの超過額をほかの共有財産と通算する考え方が採用されています。 ただし、夫婦の一方が自宅に住み続けることでもう一方が家を取得できない場合など、通算によって不公平が生じるときは、②の考え方などを踏まえて、財産分与の金額や方法を調整するケースがあります。
住宅ローンの残債は夫婦で折半する必要があるか
オーバーローンだからといって、住宅ローンの残債を夫婦で半分ずつ返済する義務が生じるわけではありません。
財産分与は、婚姻期間中に夫婦が協力して築いた財産を分ける制度です。一方、住宅ローンの返済義務は、金融機関との契約によって決まります。
夫が単独名義で住宅ローンを借りている場合、離婚後も原則として夫が返済義務を負います。家の評価額より住宅ローンの残高が500万円多いからといって、妻に250万円の返済義務が生じるわけではないということです。
ただし、妻が連帯債務者や連帯保証人になっている場合や、夫婦でペアローンを組んでいる場合は、契約内容に応じて双方に返済責任が残ります。住宅ローンの残債をどう負担するかは、財産分与の取り決めと金融機関との契約を分けて考えることが大切です。
離婚時にオーバーローンになる家の選択肢
離婚時に家がオーバーローンになっている場合、主な選択肢は次の3つです。
- 夫婦のどちらかが住み続ける
- 自己資金で不足分を補って売却する
- 返済が困難な場合は任意売却を検討する
オーバーローンだからといって、必ず家を売却しなければならないわけではありません。住宅ローンの返済状況や夫婦それぞれの経済状況を踏まえて判断しましょう。
夫婦のどちらかが住み続ける
住宅ローンを引き続き返済できるのであれば、離婚後も夫婦のどちらかが家に住み続ける方法があります。
たとえば、夫が住宅ローンの契約者で、離婚後もそのまま家に住み続ける場合です。家や住宅ローンの名義を変更せず、これまでどおり返済を継続する方法が考えられます。
この方法では、住宅ローンの名義人ではない元配偶者が住み続ける場合は注意が必要です。住宅ローンは契約者本人の居住を前提とする商品が多く、居住者が変わる場合は金融機関への相談や承諾が必要になることがあります。
また、家の所有権を移転しても住宅ローンの返済義務が自動的に移るわけではありません。必要に応じて、住宅ローンの借り換えなども検討することになります。

自己資金で不足分を補って売却する
オーバーローンの家であっても、売却代金で不足する金額を自己資金で補えれば、住宅ローンを完済して売却できる場合があります。
売却によって住宅ローンを完済できれば、離婚後も家やローンの問題を抱え続けずに済むというメリットがあります。一方、不足分を夫婦のどちらが負担するのか、自己資金をどのように用意するのかについては話し合いが必要です。
仮に、住宅ローン残高が3,000万円、家の売却価格が2,500万円の場合、差額の500万円を自己資金などで用意する方法です。ただし、実際の売却では仲介手数料や登記費用なども発生するので、500万円だけを用意すればよいとは限りません。
返済が困難な場合は任意売却を検討する
住宅ローンの返済を続けることが難しく、売却時の不足分も自己資金で補えない場合は、「任意売却」で売却する方法があります。
任意売却とは、金融機関などの債権者の同意を得て、住宅ローンを完済できない状態でも担保となっている不動産を売却する方法です。
通常、家を売却する際は住宅ローンを完済して抵当権を抹消します。一方、任意売却では債権者との協議によって、住宅ローンが残る状態で抵当権を抹消し、売却を行います。ただし、任意売却をすれば住宅ローンの残債がなくなるわけではありません。
売却後も残った債務については、原則として返済義務が続きます。また、任意売却には債権者の同意が必要なので、希望すれば必ず実行できるわけではありません。住宅ローンの返済が困難になった場合は、滞納を放置せず、早めに金融機関や任意売却に詳しい専門家へ相談しましょう。

オーバーローンの家を財産分与するときの問題点
オーバーローンの家を財産分与する際は、家の評価額や負債の扱いだけでなく、金融機関との契約や税金にも注意が必要です。財産分与の取り決めをした後にトラブルが生じないよう、次のポイントを確認しておきましょう。
夫婦間の取り決めだけでは返済義務は変わらない
離婚時に夫婦で住宅ローンの負担について合意しても、金融機関との契約内容が変更になるわけではありません。
たとえば、夫名義の住宅ローンについて「離婚後は妻が返済する」と決めた場合でも、金融機関との契約上は原則として夫が返済義務を負い続けます。妻が返済しなくなった場合は、金融機関から夫に返済が求められます。
また、連帯保証人や連帯債務者になっている場合は、離婚後も契約上の責任が残ります。こうした問題を避けるには、離婚前に住宅ローンの契約内容を確認し、必要に応じて金融機関へ相談することが大切です。
家を財産分与すると税金が発生する場合がある
離婚に伴って自宅を財産分与する場合、譲渡する側に譲渡所得税が発生する可能性があります。
国税庁によると、財産分与で土地や建物を相手に渡した場合、分与した時点の時価で譲渡したものとして扱われます。譲渡所得は、家の時価から取得費や譲渡費用などを差し引いて計算するため、実際に売却代金を受け取っていなくても、利益が生じていれば譲渡所得税が課されるケースがあるのです。
なお、オーバーローンになることと、譲渡所得税が発生するかどうかは別の問題です。家の所有権を元配偶者に移すときは、必要に応じて税理士などの専門家に相談しましょう。
参考:国税庁「No.3114 離婚して土地建物などを渡したとき」
話し合いで解決できない場合は専門家に相談する
オーバーローンの家がある場合、住宅ローンの負担やほかの共有財産との調整について、夫婦間の意見が一致しないことがあります。
特に、住宅ローンの残高が大きい場合や、夫婦双方が連帯債務者になっている場合などは、財産分与の取り決めが複雑になりやすいでしょう。話し合いで解決できない場合は、弁護士などの専門家に相談することをおすすめします。
また、離婚後に財産分与について合意できない場合は、家庭裁判所に財産分与請求調停を申し立てることもできます。申立てができる期間には制限があり、2026年4月1日以降に離婚した場合は離婚後5年以内、同年3月31日以前に離婚した場合は離婚後2年以内です。
オーバーローンかどうかは家の査定価格と住宅ローン残高で判断しよう
財産分与では、家の評価額から住宅ローンの残高を差し引いて、その価値を判断します。オーバーローンの場合は、この計算結果がマイナスになるため、原則として家単体では財産分与によって分配する金額が生じません。ただし、ほかの共有財産があれば、住宅ローンの負債も考慮して財産分与を検討する必要があります。
まずは金融機関で住宅ローンの残高を確認し、不動産会社の査定を受けて家がいくらで売れるのか調べましょう。不動産の査定価格は会社によって異なることがあるので、複数社に依頼して比較すると、家の価値を判断する際の参考になります。
一括査定サイト「リビンマッチ」なら、一度の入力で最大6社の不動産会社に無料で査定を依頼できます。財産分与の話し合いや、家の売却を検討する際の判断材料として、まずは家の査定価格を確認してみましょう。

この記事の編集者
 リビンマッチ編集部
リビンマッチコラムでは、むずかしい不動産の事をできる限りわかりやすく、噛み砕いて解説しています。不動産に対するハードルの高いイメージ、とっつきにくい苦手意識を少しでも取り除いて、よりよい不動産取引のお手伝いをさせていただきます。
誤字脱字や事実誤認などございましたら、ぜひともご指摘ください。
運営会社:リビン・テクノロジーズ株式会社(東京証券取引所グロース市場)