リビン・テクノロジーズ株式会社(東証グロース上場)が運営するサービスです 証券コード:4445


マンション相続で必要な手続き|期限・税金・売却方法まで解説

マンションを相続するときは、名義変更の手続きだけでなく、遺産の分割方法や税金の支払いなど、多岐にわたる対応が必要です。不動産は現金のように容易に切り分けることができないため、適切な手順を理解していないと、相続人間でのトラブルや思わぬ費用の発生を招くおそれがあります。
本記事では、遺言書の確認から相続人の調査や相続登記、複数の相続人がいる場合の分割手法についても解説します。
- マンションの相続で必要になる主な手続き
- 相続人が複数いる場合に遺産を分割する方法
- 相続にかかる費用や税金、節税につながる控除制度
- マンションの相続をするときに注意するポイント
もくじ
マンションを相続するときの流れ
相続するのがわかった段階で、相続の期限について把握しておくことが大切です。たとえば、相続登記は2024年4月1日から義務化されたため、正当な理由なく期限を過ぎてしまうと10万円以下の過料の対象となるおそれがあります。
| 手続き | 主な期限 |
|---|---|
| 相続放棄・限定承認の申述 | 相続の開始があったことを知った時から3カ月 |
| 相続税の申告・納付 | 被相続人が死亡したことを知った日の翌日から10カ月以内 |
| 不動産の相続登記 | 不動産を相続したことを知った日から3年以内 |
マンションの相続に関する手続きは、トラブルを避けるためにも正しい手順で進めていきましょう。不動産を相続するときのより細かい手順については、下記の関連記事をご確認ください。

1.遺言書の有無を確認
マンションの相続が発生した場合、まずは遺言書の有無を確認しましょう。遺言書に記載されている内容は、法定相続分※よりも優先されるためです。
たとえば、遺言書の確認をせずに法定相続分でマンションを相続した場合、あとから遺言書が見つかると遺産分割の内容を見直す場合があります。マンションの相続には、後述する相続人調査、相続財産調査、遺産分割協議などの手続きが必要になるため、これをやり直すには手間や時間がかかります。
最初に遺言書の有無を確認しておけば、やり直しが発生するリスクが抑えられます。さらに、遺言書の内容に沿って相続が進められるため、手続きを短縮して円滑に行うことができるのです。
遺言書は種類によって特徴が異なる
一般的に利用される遺言書は、「自筆証書遺言※」「公正証書遺言※」の2種類があり、それぞれ特徴が異なります。
遺言書が公正証書遺言の場合は、公証役場に原本が保管されているため、遺言検索システムですぐに確認ができます。遺言検索システムは全国の公証役場で同じ情報が共有されているため、最寄りの公証役場で確認が可能です。
相続人によっては遺留分が認められている
遺言によって遺留分を侵害された場合、配偶者や子どもなどの一定の相続人は、遺留分侵害額に相当する金銭を請求できます。遺留分とは、法定相続人が相続を認められている最低限の財産のことです。
ただし、兄弟・姉妹には遺留分が認められていません。遺留分は、遺言書によって侵害されることがないため、「相続人以外の人に全財産を相続する」と被相続人が遺言を残した場合でも、遺留分に相当する金銭を請求できます。
2.相続人・相続財産の調査
被相続人が遺言書を残していない場合は、法定相続人が財産を相続します。その際、最初に行う手続きが「相続人調査」と「相続財産調査」です。
相続人調査とは、被相続人の遺産を相続する権利を持つすべての人を明確にする手続きです。被相続人が生まれてから死亡するまでの戸籍謄本などを確認し、相続権のある人をもれなく洗い出します。
また、相続財産調査は、被相続人が残したすべての財産を明確にする手続きです。現金、預貯金、株、債権などのプラスの財産だけでなく、借金などのマイナスの財産も含めて明らかにします。マンションや戸建て、土地などの不動産は、評価額をもとに算出されます。
相続人調査や相続財産調査は個人で行うことも可能ですが、専門知識が求められるため、弁護士、司法書士、行政書士といった専門家へ依頼したほうが確実です。

タワーマンションの評価額の算出には新ルールが適用される
2024年1月1日以後に相続・遺贈・贈与によって取得した一定の居住用区分所有財産には、新しい評価方法が適用されています。マンションの築年数や総階数、所在階、敷地持分などをもとに「区分所有補正率」を算出し、従来の評価額と市場価格との乖離を補正します。
この見直しによって、従来より相続税評価額が高くなるマンションもあります。特に高層マンションなどを相続する場合は、新しい評価方法を踏まえて相続税評価額を確認することが大切です。
参考:国税庁「No.4667 居住用の区分所有財産の評価」
3.遺産分割協議
相続人と財産がすべて明確になったあとは、相続人同士で「どの財産を誰が相続するのか」を話し合いで決めます。これを遺産分割協議と言います。
民法では、法定相続人が財産を相続する割合が、次のように決まっています。
| 法定相続人 | 法定相続分 |
|---|---|
| 配偶者のみ | 配偶者:全部 |
| 子のみ | 子:全部を人数で均等に分ける |
| 配偶者と子 | 配偶者:2分の1、子:2分の1を人数で均等に分ける |
| 配偶者と直系尊属(父母・祖父母など) | 配偶者:3分の2、直系尊属:3分の1を人数で分ける |
| 配偶者と兄弟姉妹 | 配偶者:4分の3、兄弟姉妹:4分の1を人数で分ける |
法律では、相続する財産の割合は決められていますが、どの財産を誰が相続するかまでは決められていません。そのため、1つのマンションに対して複数の相続人が相続を望むことも考えられます。遺産分割協議は、相続人同士で話し合いをするのが原則です。しかし、話し合いがまとまらない場合は、家庭裁判所の調停や審判などで争うケースもあります。
遺産分割協議で決まった内容は、遺産分割協議書を作成してまとめておきます。
遺言書があれば遺産分割協議書の作成が不要になる
被相続人が遺言書を残していて、内容通りに相続を行う場合は遺産分割協議書の作成は不要です。遺産分割協議や書類の作成をする必要がないため、マンション相続までの手間や時間を抑えられます。
ただし、遺言書が「自筆証書遺言」の場合、書き方に不備があったり日付が間違っていたすると、遺言書が無効になるおそれがあるため注意が必要です。
4.相続登記の手続き
相続登記は、被相続人の名義になっている不動産を、相続人の名義に変更する手続きです。不動産を相続した場合、不動産を相続または所有権を取得したことを知った日から3年以内に不動産の名義を変更しなければなりません。2024年4月1日から義務化されたため、正当な理由なく義務に違反した場合は、10万円以下の過料が発生するおそれがあります。
相続登記をしないまま相続人が亡くなったときなど、相続人が増えてトラブルにつながることがあるため早めに手続きを行いましょう。
5.税金の申告
マンションを含む相続財産の合計額が基礎控除額を超える場合は、相続税の申告・納税が必要になります。相続税は、相続が発生した事実を知った日の翌日から10カ月以内に申告が必要です。
たとえば、2月5日に親族が亡くなりその日中に事実を知ったときは、2月6日から同じ年の12月5日が申告期限です。 申告期限の日が土曜日、日曜日、祝日などの場合は、次の平日に変更します。申告期限を過ぎると無申告加算税や延滞税が課されることがあります。

マンションの相続にかかる税金と費用
マンションを相続するときは、下記の税金や費用がかかります。
- 相続税
- 固定資産税
- 登録免許税
- 司法書士への報酬
- 書類の取得費用
発生する費用は、相続するマンションの価値によって変わります。費用の目安を把握できれば資金計画が立てやすくなるため、確認しておきましょう。
相続税
相続税は、被相続人から相続した遺産に対してかかる税金です。税率は、相続する遺産の評価額が高額になるほど高くなります。
| 法定相続分に応じた財産額 | 税率(%) | 控除額(万円) |
|---|---|---|
| 1,000万円以下 | 10 | – |
| 1,000万円を超えて3,000万円以下 | 15 | 50 |
| 3,000万円を超えて5,000万円以下 | 20 | 200 |
| 5,000万円を超えて1億円以下 | 30 | 700 |
| 1億円を超えて2億円以下 | 40 | 1,700 |
| 2億円を超えて3億円以下 | 45 | 2,700 |
| 3億円を超えて6億円以下 | 50 | 4,200 |
| 6億円を超える | 55 | 7,200 |
参考:国税庁「No.4155 相続税の税率」
相続税の基礎控除は下記の計算式で求められます。
たとえば、被相続人が残した評価額3,500万円のマンションと現金500万円を、配偶者と子ども1人が相続する場合、法定相続人は2人なので、基礎控除額は4,200万円です。ほかに課税対象となる財産などがない場合、遺産額4,000万円は基礎控除額を下回るため、相続税はかかりません。
管理費・修繕積立金・固定資産税
マンションを相続すると、毎月の管理費や修繕積立金の支払い義務も相続人が引き継ぐことになります。これらの費用は、マンションの共有部分の維持や将来の大規模修繕のために積み立てられるもののため、相続した部屋が空き家の状態であっても免除されません。被相続人が生前にこれらの費用を滞納していた場合には、相続人が滞納分も支払う必要があります。
また、不動産を所有している限り毎年発生するのが固定資産税です。固定資産税は毎年1月1日時点の不動産の所有者に対して課税される税金で、年間の税額を4回に分けて納付するのが一般的です。年度の途中で相続が発生した場合、未納となっている納期分については相続人が納税義務を負います。
納税通知書の発送時期や納期は自治体によって異なりますが、紛失した場合は物件の所在地にある役所で再発行や納付状況を確認してください。
登録免許税
マンションを相続するときは、相続登記を行い所有者を被相続人から相続人へ変更します。この相続登記の際にかかる税金が、登録免許税です。
マンションの相続登記をする際の登録免許税の税額は、下記の計算式で求めます。
たとえば、固定資産税評価額2,500万円のマンションを相続登記したときの登録免許税は10万円です。遺言書によって法定相続人以外の人がマンションを取得した場合の税率は2%になるため、50万円の登録免許税がかかります。
譲渡所得税
相続したマンションを売却して利益が出た場合は、その利益(譲渡所得)に対して所得税や住民税がかかります。譲渡所得は、売却価格から取得費や売却時にかかった譲渡費用などを差し引いて計算します。
相続したマンションでは、原則として被相続人が取得したときの取得費や所有期間を引き継ぎます。そのため、被相続人がマンションを購入した際の売買契約書など、取得費を確認できる書類が残っているか確認しておきましょう。
なお、一定の要件を満たすことで税負担を軽減できる特例もあります。詳しくは後述する「マンション相続で利用できる特例・控除」で解説します。
司法書士への報酬
マンションの相続では、相続登記や遺産分割協議書の作成など、複雑な手続きがあるため司法書士に依頼する方も少なくありません。その場合、司法書士へ支払う費用も必要になります。
自分で手続きを行うことも可能ですが、戸籍謄本など必要書類の収集から法務局での登記申請など時間と手間がかかるため、専門家に依頼したほうが確実です。費用の目安は、依頼する手続きの範囲や相続人の数によって変動しますが、おおよそ5万〜10万円程度が相場です。
スムーズにマンションの名義変更を完了させるためにも、事前に見積もりを取っておき費用を用意しておきましょう。
必要書類の取得費用
マンションの相続手続きでは、役所などで発行が必要な書類の取得費用が発生します。
たとえば、被相続人の戸籍謄本は1通450円、除籍謄本や改製原戸籍は1通750円です。相続人の調査では、被相続人の出生から死亡まで全ての戸籍が必要となりますが、2024年3月から本籍地と違う県や市区町村の窓口でも一括で取得できるようになりました。
さらに、相続登記に不可欠な登録事項証明書は1通600円、固定資産評価証明書は1通300円~400円程度です。相続人の人数や本籍地の数によって変わりますが、合計で5,000円から1万5,000円程度を見込んでおくとよいでしょう。
マンション相続で必要になる主な書類
マンションを相続するときの書類は、次の通りです。
- 登記事項証明書(登記簿謄本)
- 被相続人の出生から死亡までの戸籍謄本
- 被相続人の住民票の除票または戸籍の附票(ふひょう)
- 相続人全員の戸籍謄本
- 遺産分割協議書および相続人全員の印鑑証明書
- 相続関係説明図
- 固定資産評価証明書
- 登記申請書
書類が不足していると相続登記ができません。また、被相続人の戸籍から新たな相続人が出てくることがあり、遺産分割協議のやり直しが必要になることもあります。名義変更に必要な書類がそろうまで、想定していたよりも時間がかかるケースがあるため、早めに行動することが重要です。

マンションの相続時に利用できる特例制度や控除
一定の要件を満たせば基礎控除以外にも下記の控除が利用できます。
- 小規模宅地等の特例
- 配偶者の税額軽減
ちなみに、相続した空き家を売却した場合に利用できる「3,000万円特別控除」は、区分所有建物である一般的なマンションは原則として対象外です。利用できる特例は相続や売却の状況によって異なるため、売却前に税理士などの専門家へ確認しておきましょう。
小規模宅地等の特例
被相続人が住んでいたマンションを相続する場合、一定の要件を満たすと「小規模宅地等の特例」により、敷地部分の相続税評価額を減額できることがあります。
| マンションの用途(利用区分) | 上限面積 | 評価額に対する控除率 |
|---|---|---|
| 住居用マンション (特定住居用宅地等) | 330m2 | 80% |
| 投資用マンション (貸付事業用宅地等) | 200m2 | 50% |
| 事業用マンション (貸付事業以外の事業用宅地等) | 400m2 | 80% |
なお、小規模宅地等の特例で定められている上限面積は、複数のマンションを相続する場合であっても変わりません。そのため、複数の宅地等に特例を適用する場合は、宅地等の利用区分によって限度面積の計算方法が異なります。
参考:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例」
配偶者の税額軽減
被相続人の配偶者が遺産を相続したときに、相続税の負担を軽減できる制度です。配偶者が遺産分割や遺贈によって実際に取得した正味の遺産額が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までであれば、配偶者に相続税はかかりません。
配偶者の税額軽減を利用するには、原則として相続税の申告書を提出する必要があります。この制度を適用した結果、相続税額が0円になる場合でも申告が必要です。
このほかにも、相続人の状況によっては未成年者控除や障害者控除などを利用できる場合があります。
参考:国税庁「No.4158 配偶者の税額の軽減」
取得費加算の特例
相続したマンションを売却する際、納付した相続税の一部を取得費として差し引ける制度が取得費加算の特例です。通常、不動産を売却して利益が出た場合には譲渡所得税が課税されますが、この特例を適用することで課税対象となる譲渡所得を抑え、所得税や住民税の節税が可能になります。
加算できる金額は、売却したマンションに対応する相続税額です。複数の相続財産がある場合は、売却した物件分を計算して算出します。相続開始から3年10カ月以内に売却する必要があるため、この特例を活用して計画的に売却を進めましょう。

相続人が複数いる場合のマンションの分け方
相続人が複数人いるときは、一般的に以下の方法で財産を分割できます。
マンションを複数の相続人で分割する方法を4種類紹介しましたが、それぞれ適したケースがあるため、状況に応じて使い分けることが大切です。
| 分割方法 | 適したケース |
|---|---|
| 現物分割 |
|
| 代償分割 |
|
| 換価分割 |
|
| 共有分割 |
|
分割方法にはメリットとデメリットがあります。トラブルを避けるためにも、適切な方法を選べるようにしましょう。
現物分割
現物分割は、財産を現物のまま相続する方法です。現金化したり、形を変えたりせずに相続するため、財産単位で相続人が決まります。
たとえば、被相続人の財産がマンション、預貯金、戸建ての3つで、それぞれの価値が3,000万円だった場合、相続人3人で現物分割し、相続人Aがマンション、相続人Bが預貯金、相続人Cが戸建てを相続した場合が該当します。
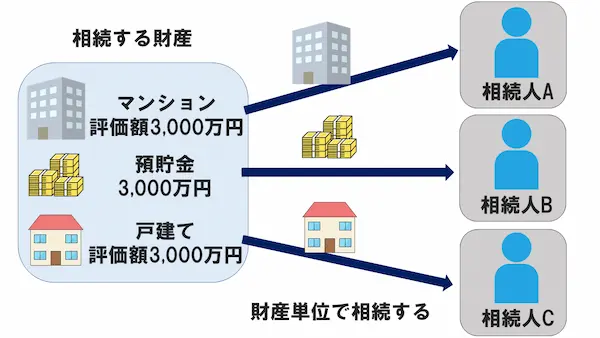
現物分割の仕組み
現物分割は、同等の価値がある財産が複数ある場合に有効です。財産が一つだけの場合や財産の価値に大きな差がある場合は、相続人同士で不公平感が生じてトラブルにつながりやすいため注意が必要です。
代償分割
代償分割は、財産を相続した人が、ほかの相続人の相続分の債務を負担する方法です。
現物分割が困難なものを相続する場合に行われることがあり、 たとえば評価額3,000万円のマンションを相続人4人で代償相続する場合、そのうちの1人がマンションを相続をして、相続分に値する750万円を3人にそれぞれ支払います。※諸費用を考慮しない場合で算出
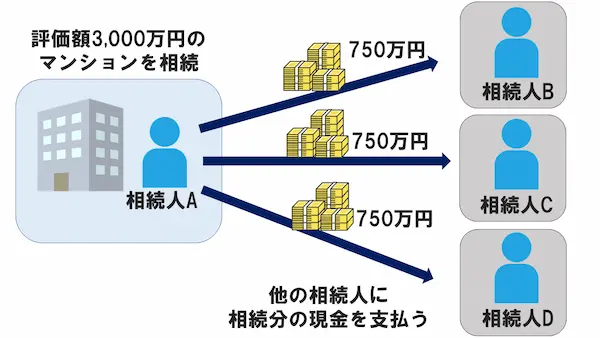
代償分割の仕組み
代償分割をすることで相続人が財産を均一に相続できるため、トラブルの回避につながります。また、マンションを売却しないため、大切な財産を残せるというメリットがあります。
換価分割
換価分割(かんかぶんかつ)は、不動産などの財産を売却して現金化した後に相続する方法です。評価額3,000万円のマンションを相続人4人で相続する場合であれば、現金化してから750万円ずつ均等に分けます。

換価分割の仕組み
換価分割を行うには相続人全員の合意が必要ですが、現金化できれば公平な分割が可能です。換価分割をする場合、不動産の「査定」を利用していまの価値を確認しましょう。
不動産の一括査定サイトであれば、売却したい物件に合った複数の不動産会社に査定を依頼できるため、売却価格の比較が簡単にできます。
共有分割
共有分割は、一つの財産を複数の相続人で共有取得する分割方法です。
たとえば、被相続人が所有するマンションを子ども2人が相続して共有分割する場合、共有名義で登記を行います。共有名義で相続すると、それぞれの相続人が決められた持分に応じて、マンションの所有権を取得します。ただし、共有名義のマンションを売却する場合は、原則として共有者全員の同意が必要です。
また、相続人が亡くなった場合、その親族に権利が相続されるため、権利が細分化すると時間が経つごとに売却するのが難しくなります。 共有分割はトラブルが起きやすい分割方法でもあるため、相続人同士で話をまとめにくいため、できるだけ避けたほうがよいでしょう。

マンションを相続する際の注意点
マンションの相続では、名義変更の手続き以外にも気をつけるべきポイントがいくつかあります。後になって思わぬトラブルや金銭的な負担を抱えないためにも、以下の注意するポイントを事前に確認しておきましょう。
住宅ローン残債や抵当権の有無を確認する
親のマンションを相続した際は、住宅ローンの残債や抵当権が残っていないかを確認します。被相続人が団体信用生命保険に加入していた場合、死亡によってローンは完済されますが、告知義務違反などの条件によっては、保険金が支払われず債務が残るケースがあるためです。
また、住宅ローンが完済されていない状態では、不動産の売却が難しい場合があります。抵当権とは、万が一住宅ローンの返済が滞った際に、銀行が物件を差し押さえて競売にかけられる権利のことです。
ローンが完済されているにもかかわらず抵当権の登記が残っている場合は、「抵当権抹消登記」の手続きが必要です。相続登記と併せて進めることで、その後の売却や不動産の活用がスムーズに進められるでしょう。

売却・賃貸する前に管理規約を確認する
相続したマンションを将来的に売却したり、賃貸に出して収益を得たりすることを検討している場合は、事前に管理規約の内容を丁寧に確認しておきます。分譲マンションには、区分所有者が守るべきルールを定めた管理規約がありますが、その内容は物件ごとに大きく異なるためです。
特に賃貸を検討する場合、規約によって制限が設けられているケースが少なくありません。事務所や店舗としての利用が可能かどうか、ペットの飼育に関する細かな規定なども、借主を探す際の条件に直結する内容です。規約に違反する形で第三者へ賃貸を進めてしまうと、後に管理組合や入居者との間で深刻なトラブルに発展しかねません。
最新の管理規約や使用細則の写しを管理会社から取り寄せ、どのような制約があるかを把握しておくことが、円滑な不動産活用への第一歩となります。
管理組合への所有者変更の届出を忘れずに行う
マンションを相続して法務局での名義変更手続きを終えたあとは、マンションの管理組合や管理会社への届出も必要です。所有者が変更になった旨を速やかに連絡し、必要書類を提出しましょう。
届出を忘れると、管理費や修繕積立金の請求書や、管理組合からの重要なお知らせが旧住所や前の所有者宛てに送られ続けてしまいます。緊急時の連絡先や引き落とし口座の変更も兼ねているため、忘れずに手続きを行いましょう。
相続したマンションは住む・貸す・売るの選択肢がある
マンションを相続した際、相続後の状況や目的に応じて主に3つの選択肢が考えられます。
それぞれの選択肢には、維持費の負担や管理の手間、税金面でのメリット・デメリットが伴います。売却するかどうか迷っている場合でも、現在のマンションがいくらで売れるのかを確認しておくと、選択肢を比較する際の判断材料になります。
自分や家族が住む
相続したマンションに自分や家族が住む選択は、住居費を抑えながら思い入れのある資産を受け継げます。特に相続人が被相続人と同居していた場合や、職場や学校への利便性が高い立地であれば、生活環境を変えずに住み続けられることはメリットといえます。
ただし、建物の築年数が古い場合は、耐震性や断熱性など、長く住み続けられるか事前に確認しておきましょう。
売却する
相続したマンションを活用する予定がない場合は、売却して現金化するのが現実的です。不動産を売却する方法は、大きく分けて「仲介」と「買取」の2種類があります。
仲介は、不動産会社と媒介契約を結び、一般の買主を探す方法です。市場価格に近い価格で売却が期待できる一方で、買い手が見つかるまでに3~6カ月程度の期間を要します。一方の買取は、不動産会社が直接マンションを買い取る方法です。仲介よりも売却価格は低くなる傾向にありますが、最短1カ月程度で現金化できる場合もあるため、スピード感が強みです。
マンションの維持費や管理の手間を考慮し、最適な時期に売却を進めることで、価値が下がるのを防ぐことができるでしょう。
賃貸に出す
相続したマンションを第三者に貸し出して賃貸経営を行う選択肢もあります。賃貸物件の主な契約方法として、「普通借家契約」と「定期借家契約」が挙げられます。
普通借家では、貸主が更新を拒絶するには原則として正当事由が必要です。そのため、将来的にマンションを売却したくなった際、借主に立ち退いてもらうのが難しい場合があります。
対して定期借家契約は、あらかじめ契約期間を定めて貸し出す方法です。契約期間の満了とともに賃貸契約を終了できるため、「数年後には売却したい」といった計画がある場合に有効です。
賃貸に出すことで、毎月の家賃収入によって固定資産税や管理費などの維持費を補えますが、空室が発生すれば収入が途絶えるリスクがあります。さらに、修繕費用や入居者トラブルへの対応といった運営の負担を考慮することも大切です。
相続したマンションを売却するなら一括査定サイトが便利!
マンションを相続すると、管理費や修繕積立金、固定資産税などの維持費がかかります。また、マンションの管理組合は区分所有者全員で構成されるため、住んでいなくても理事会の役員に選出される可能性があります。
そのため、相続しても住む予定がなければ早めの売却を検討するとよいでしょう。不動産一括査定サイトの「リビンマッチ」を利用すれば、最大6社の不動産会社がマンションを査定してくれます。
面倒な不動産会社探しを効率的に進められるので、ぜひ一度ご利用ください。
この記事の編集者
 リビンマッチ編集部
リビンマッチコラムでは、むずかしい不動産の事をできる限りわかりやすく、噛み砕いて解説しています。不動産に対するハードルの高いイメージ、とっつきにくい苦手意識を少しでも取り除いて、よりよい不動産取引のお手伝いをさせていただきます。
誤字脱字や事実誤認などございましたら、ぜひともご指摘ください。
運営会社:リビン・テクノロジーズ株式会社(東京証券取引所グロース市場)