リビン・テクノロジーズ株式会社(東証グロース上場)が運営するサービスです 証券コード:4445


離婚で不動産を売却するときに注意すべき7つの点とは?

離婚時に不動産を売却するときは、家が財産分与の対象になるかだけでなく、登記名義や住宅ローン、売却後に残る金額、税金なども確認する必要があります。
特に、夫婦の共有名義やペアローンになっている場合は、一方だけで売却手続きを進めるのが難しいことがあります。この記事では、離婚で不動産を売却するときの7つの注意点を中心に、売却するメリット・デメリットや手続きの流れ、売却方法について解説します。
リビンマッチのポイント
離婚で不動産を売却するときは、共有財産・特有財産や登記名義、住宅ローン残高、ペアローン・連帯保証の内容を確認し、売却後の手取りや財産分与の方法まで決めておくことが重要です。売却時期による税金の扱いや財産分与の申立期限にも注意し、状況に応じて仲介・買取・任意売却を選びます。
離婚で不動産を売却するときの7つの注意点
離婚時に不動産を売却する場合は、次の7点を確認しておきましょう。
- 共有財産か特有財産か、登記名義を確認する
- 査定価格と住宅ローン残高を比較する
- 家の売却について夫婦で合意を取る
- ペアローン・連帯保証の責任を確認する
- 売却後の手取りと財産分与の方法を決める
- 離婚前後の売却時期と税金の扱いを確認する
- 財産分与の申立期限に注意する
それぞれ詳しく解説します。
共有財産か特有財産か、登記名義を確認する
まず、売却する家が財産分与の対象となる「共有財産」なのか、対象にならない「特有財産」なのかを確認しましょう。
共有財産とは、婚姻期間中に夫婦が協力して築いた財産です。不動産が夫または妻の単独名義であっても、婚姻中に夫婦の協力によって取得したものであれば、財産分与の対象になることがあります。一方、結婚前から所有していた不動産や、婚姻中に相続・贈与によって取得した不動産は、原則として特有財産です。
- 共有財産
- 婚姻期間中に夫婦が協力して形成した財産。夫または妻の単独名義であっても、財産分与の対象になることがある
- 特有財産
- 結婚前から所有していた財産や、婚姻中に相続・贈与によって取得した財産など。原則として財産分与の対象にならない
あわせて、不動産の登記名義も確認します。登記名義は、法務局で取得できる登記事項証明書で確認できます。
夫婦の共有名義になっている不動産を一つの物件として売却するには、原則として共有者全員の合意が必要です。財産分与の対象になるかどうかと、不動産の登記名義は別の問題であるため、どちらも確認してから売却について話し合いましょう。

査定価格と住宅ローン残高を比較する
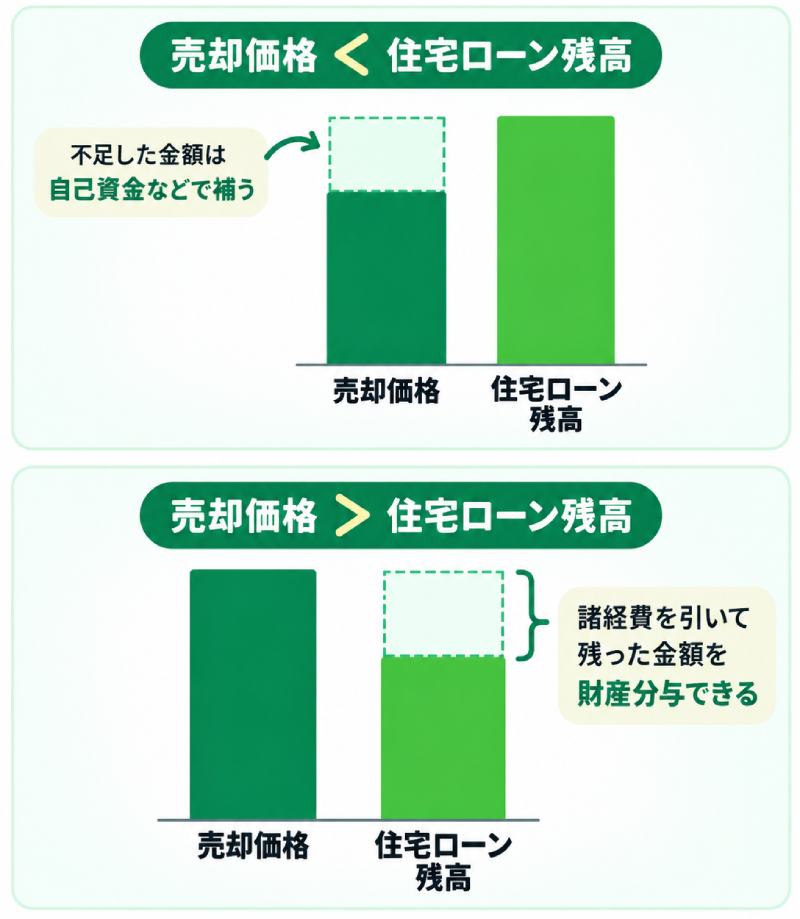
売却価格と住宅ローンの関係
住宅ローンが残っている家を売却するときは、不動産会社の査定価格と住宅ローン残高を比較します。
住宅ローン残高は、金融機関から発行される残高証明書や返済予定表、インターネットバンキングなどで確認できます。不動産の査定価格については、複数の不動産会社へ査定を依頼すると、おおよその相場を把握しやすくなります。
査定価格が住宅ローン残高を上回っていても、その差額がそのまま夫婦の手元に残るわけではありません。実際の売却では、仲介手数料などの売却費用もかかります。また、査定価格は実際の成約価格を保証するものではありません。
通常の売却では、決済時に住宅ローンを完済して抵当権を抹消します。そのため、査定価格では住宅ローンの完済が難しそうな場合は、自己資金を充てられるか、金融機関への相談が必要になるかまで確認しておきましょう。
家の売却について夫婦で合意を取る
離婚時に家を売却する場合は、売却を始める前に夫婦で方針を共有しておくことが重要です。
特に夫婦の共有名義になっている家は、一方だけの判断で家全体を売却できません。また、単独名義であっても、婚姻中に取得した共有財産であれば、売却代金の財産分与をめぐってトラブルになる可能性があります。
売却するかどうかだけでなく、売り出し価格、どこまで値下げを認めるか、いつまでに売りたいか、売却後の代金をどう分けるかなども話し合っておくと、その後の手続きを進めやすくなります。
離婚調停中であっても、不動産会社へ査定を依頼して家の価値を確認することはできます。売却について意見が一致していない場合でも、まず査定価格を把握し、財産分与の話し合いの材料にする方法があります。
ペアローン・連帯保証の責任を確認する
住宅ローンを夫婦で組んでいる場合は、誰が債務者・連帯債務者・連帯保証人になっているのかを確認しましょう。
ペアローンでは、夫婦それぞれが別々の住宅ローンを契約しているため、離婚しても双方の返済義務がなくなるわけではありません。また、配偶者が連帯保証人になっている場合も、離婚しただけで連帯保証人から外れるわけではありません。
家に住み続ける人が決まったとしても、夫婦間の合意だけで住宅ローンの債務者や連帯保証人を変更することはできません。債務者の変更や保証の解除には金融機関の承諾が必要で、借り換えなどが必要になる場合もあります。
住宅ローンの契約内容は金融機関や借入方法によって異なるため、離婚後の返済方法を夫婦だけで決めず、事前に借入先へ確認しましょう。
売却後の手取りと財産分与の方法を決める
不動産を売却するときは、成約価格だけでなく、最終的にいくら手元に残るのかを確認してから財産分与を考える必要があります。
売却代金からは、住宅ローンの完済に必要な金額のほか、仲介手数料、印紙税、抵当権抹消にかかる費用などを支払います。譲渡所得が発生した場合は、税金がかかることもあります。
たとえば4,000万円で家を売却し、住宅ローンが3,000万円残っていたとしても、単純に残りの1,000万円を夫婦で分けられるわけではありません。売却に必要な費用などを差し引いたあとに残る金額を確認する必要があります。
また、登記上の持分割合と財産分与の割合が必ず一致するとは限りません。売却代金をどのように分けるのかは夫婦で協議し、合意した内容は離婚協議書などに残しておくと、売却後のトラブルを防ぎやすくなります。
離婚前後の売却時期と税金の扱いを確認する
離婚前に売るか、離婚後に売るかは、税金だけで決めるのではなく、住宅ローンや転居時期、夫婦間の連絡の取りやすさなども含めて判断しましょう。
夫婦共有名義のマイホームを第三者へ売却する場合、3,000万円の特別控除は夫婦合わせて3,000万円ではありません。共有者ごとに適用要件を判定し、要件を満たしていれば1人につき最高3,000万円の控除を受けられます。
すでに家を出ている場合でも、以前住んでいたマイホームを、住まなくなった日から3年を経過する日の属する年の12月31日までに売却するなどの要件を満たせば、3,000万円の特別控除を受けられる場合があります。
なお、家を売却して現金を分ける場合と、不動産そのものを財産分与として相手へ渡す場合では税金の扱いが異なります。不動産そのものを財産分与した場合は、渡した側に譲渡所得税が課されることがあります。通常の財産分与では受け取った側に贈与税はかかりませんが、分与額が過大な場合などは贈与税の対象になることがあります。
税金は所有状況や売却時期によって扱いが変わるため、多額の売却益が見込まれる場合などは税理士への確認も検討しましょう。
財産分与の申立期限に注意する
離婚後に財産分与について話し合う場合は、家庭裁判所へ申し立てられる期限に注意が必要です。
2026年4月1日以降に離婚した場合、財産分与について家庭裁判所へ調停・審判を申し立てられるのは、離婚した日の翌日から5年間です。一方、2026年3月31日以前に離婚した場合は、従来どおり離婚した日の翌日から2年間となります。
離婚後に元配偶者と連絡が取りにくくなると、不動産の売却や売却代金の分配について話し合うことも難しくなります。可能であれば離婚前から不動産の扱いについて協議し、離婚後に財産分与を行う場合でも、期限を意識して早めに手続きを進めましょう。

離婚時に不動産を売却するメリット・デメリット
離婚時に家を売却すると、住宅ローンや不動産の共有関係を整理しやすくなり、売却代金を現金で分けられるというメリットがあります。一方で、新しい住居を探す必要があるほか、希望する価格で売れるとは限らないなどのデメリットもあります。
離婚時には必ず不動産を売却すべきというわけではありません。どちらかが住み続ける場合と比較し、自分たちの状況に合う方法を選びましょう。
家を維持管理せずに済む
家を売却すれば、その後の維持管理にかかる手間や費用を負担せずに済みます。
不動産を所有し続ける場合は、固定資産税などの税金に加えて、建物の修繕費やマンションであれば管理費・修繕積立金などが継続して発生します。離婚後に誰も住まなくなったとしても、所有している限りこうした負担がなくなるわけではありません。
売却によって所有関係を解消すれば、離婚後に元配偶者と家の維持管理について連絡を取り合う必要もなくなります。
住宅ローンを解消できる
家の売却代金などで住宅ローンを完済できれば、その後の住宅ローン返済をなくすことができます。
また、夫婦の一方が連帯保証人になっている場合でも、住宅ローンを完済すれば、その債務に対する連帯保証の問題も解消できます。
反対に、離婚後も家と住宅ローンを残す場合は、家を出た側にも債務や保証が残ることがあります。住んでいる側と住宅ローンを返済する側が異なる状態では、返済が滞ったときに双方へ影響が及ぶ可能性もあります。
売却によって住宅ローンを完済できるのであれば、離婚後に住宅ローンをめぐる関係を残さずに済むことはメリットです。ただし、売却代金だけで完済できない場合は、別途対応が必要です。
現金化すれば財産分与が容易になる
不動産は、そのままでは夫婦で分けることが難しい財産です。どちらか一方が家を取得する場合には、不動産の価値を確認したうえで、ほかの財産や金銭を使って調整する必要があります。
一方、不動産を売却して住宅ローンや売却費用を精算し、残った金額を現金化すれば、夫婦間で分配しやすくなります。
財産分与では、登記名義だけでなく、婚姻中に夫婦が協力して形成した財産かどうかが重要です。夫婦の財産形成への寄与の程度は、特段の事情がなければ相等しいものとして扱われますが、夫婦間の協議によって分配方法を決めることもできます。
売却前に、住宅ローンや売却費用を差し引いた残額をどのように分けるのかまで決めておくと、売却後の協議を減らせます。
離婚時の不動産売却にはデメリットもある
離婚時に家を売却すると、現在住んでいる人は新しい住居を探す必要があります。子どもがいる場合は、転校や生活環境の変化なども考慮しなくてはなりません。
また、離婚を急ぐあまり短期間での売却を優先すると、希望する条件で買主が見つからないこともあります。売却には仲介手数料などの費用もかかるため、成約価格がそのまま手元に残るわけではありません。
さらに、住宅ローン残高が売却代金や自己資金を上回り、住宅ローンを完済できない場合は、通常の方法では抵当権を抹消できません。その場合は、金融機関への相談や任意売却など、別の方法を検討する必要があります。
離婚による不動産売却の基本的な手続きと流れ
離婚に伴って不動産を売却するときは、最初に登記名義と住宅ローンの契約内容、住宅ローン残高を確認します。そのうえで不動産会社へ査定を依頼し、現在の家がどの程度で売却できそうかを把握しましょう。
査定価格と住宅ローン残高を確認したら、夫婦で売却するかどうか、売り出し価格や売却時期、売却後に残った金銭をどのように分けるかを話し合います。
方向性が決まったら、不動産会社と媒介契約を結んで販売活動を始めます。購入希望者と条件がまとまれば売買契約を締結し、決済時に売却代金を受け取ります。住宅ローンが残っている場合は、売却代金などで完済し、抵当権を抹消したうえで物件を引き渡します。
最後に、住宅ローンや売却費用などを精算して手元に残った金額を、あらかじめ決めた内容に沿って分配します。
離婚と不動産売却を同時に進める場合は、夫婦間の協議だけでなく、不動産会社や金融機関との手続きも必要です。売却期限がある場合は、余裕を持って準備を始めましょう。
離婚時に選べる3つの不動産売却方法
実際に家を売却する主な方法には、仲介、買取、任意売却があります。住宅ローンの状況や売却までに確保できる期間、希望する売却価格などを踏まえて選びましょう。
仲介
できるだけ市場の相場に近い価格で売却したい場合は、不動産会社に仲介を依頼して買主を探す方法があります。
仲介では、不動産会社が広告掲載や内覧対応などの販売活動を行い、購入希望者を探します。買主が見つかるまでの期間は、売り出し価格や物件の条件、地域の需要などによって異なります。そのため、離婚までに売却したいなど期限がある場合は、あらかじめ不動産会社へ希望時期を伝えておきましょう。
住宅ローンが残っている場合は、決済時に住宅ローンを完済し、抵当権を抹消できることが通常の売却の前提となります。査定を受ける際は査定価格だけを見るのではなく、住宅ローン残高や売却費用を含めて資金計画を確認することが大切です。
買取
売却までの期間を短くしたい場合は、不動産会社による買取も選択肢になります。
買取では、不動産会社が買主となるため、仲介のように一般の購入希望者を探す必要がありません。不動産会社が物件を調査したうえで買取価格を提示し、その条件に合意すれば売買契約へ進みます。
一般的には、仲介で売却する場合より買取価格が低くなる傾向がありますが、販売活動や複数回の内覧が不要になりやすく、売却時期を決めやすいという特徴があります。また、広告による販売活動を行わないため、仲介と比べて周囲に売却を知られにくい傾向があります。
離婚後の転居時期が決まっているなど、価格より売却までの期間を重視する場合は、仲介と買取の両方で条件を比較するとよいでしょう。
住宅ローンが残っている場合は、買取であっても、買取価格や自己資金によって住宅ローンを完済できるか確認する必要があります。
任意売却
住宅ローン残高が売却代金や自己資金を上回り、通常の方法では住宅ローンを完済できない場合は、金融機関などの債権者と相談したうえで任意売却を検討することがあります。
任意売却とは、住宅ローンを完済できない状態でも、債権者から抵当権抹消について同意を得たうえで不動産を売却する方法です。
任意売却では、まず金融機関や債権回収会社などへ相談し、不動産会社による価格査定や売り出し価格の確認を経て販売活動を行います。購入希望者が見つかった場合も、債権者が抵当権の抹消に応じることを確認したうえで売買契約・決済へ進む必要があります。
- 競売と比較して、市場で買主を探しながら売却できる
- 売却代金を返済に充て、住宅ローンの残債務を圧縮できる
- 債権者との協議により、売却条件などを調整できる場合がある
通常の売却と大きく異なるのは、売却しても住宅ローンが残る可能性があることです。任意売却後に残債務がある場合、債務者や連帯保証人の返済義務は原則として残り、その後の返済方法について債権者と協議します。
そのため、任意売却をすれば住宅ローンや連帯保証の問題がすべて解消するわけではありません。査定価格が住宅ローン残高を下回ることがわかった段階で、まずは金融機関と不動産会社へ相談し、通常の売却が可能か、自己資金を充てるのか、任意売却を検討するのかを整理しましょう。

大手住宅メーカーの注文住宅販売や不動産テック企業の仲介業務に4年間携わり、不動産取引にかかわった件数は350件以上にわたります。2021年よりリビンマッチコラムの執筆・編集を担しています。皆さんが安心して不動産取引を行えるよう、わかりやすくリアルな情報を発信します。
この記事の編集者
 リビンマッチ編集部
リビンマッチコラムでは、むずかしい不動産の事をできる限りわかりやすく、噛み砕いて解説しています。不動産に対するハードルの高いイメージ、とっつきにくい苦手意識を少しでも取り除いて、よりよい不動産取引のお手伝いをさせていただきます。
誤字脱字や事実誤認などございましたら、ぜひともご指摘ください。
運営会社:リビン・テクノロジーズ株式会社(東京証券取引所グロース市場)