リビン・テクノロジーズ株式会社(東証グロース上場)が運営するサービスです 証券コード:4445


相続した不動産の売却!手順や必要書類、税金の控除について紹介

実家などの不動産を相続しても、住む予定がない場合は、維持・管理の手間や固定資産税の負担が重くのしかかります。建物は築年数が経過するほど資産価値が低下するため、売却する場合は放置せず早めに対応することが大切です。
この記事では、相続した不動産を売却したい人が、売却できる状態にするまでの相続手続きと、売却完了までの流れ・期限・注意点を把握できます。
この記事でわかること
- 相続登記や共有名義など、売却前に知っておくべきこと
- 相続開始から売却完了までの具体的な手順
- 売却にかかる税金や費用、節税につながる特例制度

もくじ
相続した不動産の売却前に知っておきたいこと
相続した不動産の売却をスムーズに進めるには、事前にいくつかのポイントを把握しておく必要があります。
たとえば、遺産分割や売却価格を適正に判断するためには、不動産の資産価値を正確に把握しておくことも重要です。これらの準備を怠ると、後々のトラブルや手続きの遅延につながることがあるのできちんと理解しておきましょう。
売却するには相続登記が必要
相続した不動産を売却するには、前提として相続登記を完了させ、不動産の名義を被相続人から相続人へ変更しなければなりません。2024年4月1日からは相続登記が義務化され、不動産を相続したことを知った日から3年以内に登記申請を行う必要があります。
正当な理由なく期限内に登記を行わなかった場合、10万円以下の過料が科されるおそれもあります。手続きには戸籍謄本などの書類が必要になるため、売却を決めたら速やかに着手しましょう。

相続人が複数いる場合は方針を話し合う
相続人が複数いる場合、不動産は相続人全員の共有財産となります。そのため不動産を売却するときは、共有者全員の同意が法律で定められており、一人でも反対すると売却手続きを進めることはできません。
遺産分割協議(遺産の分割方法や相続の割合を決める話し合い)の段階で、売却するのか、特定の誰かが相続するのか、全員で共有するのかといった方針を明確に話し合い、方向性を定める必要があります。
売却する場合は、売却価格や時期、不動産会社の選定など、具体的な進め方についても認識を統一しておくことで、後のトラブルを避けることにつながります。
売却する前に不動産の価値を確認する
不動産の売却を検討する際は、まずその不動産がいくらで売れるのか、資産価値を把握することが重要です。不動産の相場は自分でも調べることができますが、不動産会社に査定を依頼することで、より客観的な価格を知ることができます。
この査定額は、遺産分割協議において不動産を公平に分割するための重要な基準となるほか、売却活動を始める際の売り出し価格の根拠にもなります。複数の不動産会社に依頼して査定額を比較することで、より適正な価格を把握できるでしょう。
相続した不動産を売却するときの流れ
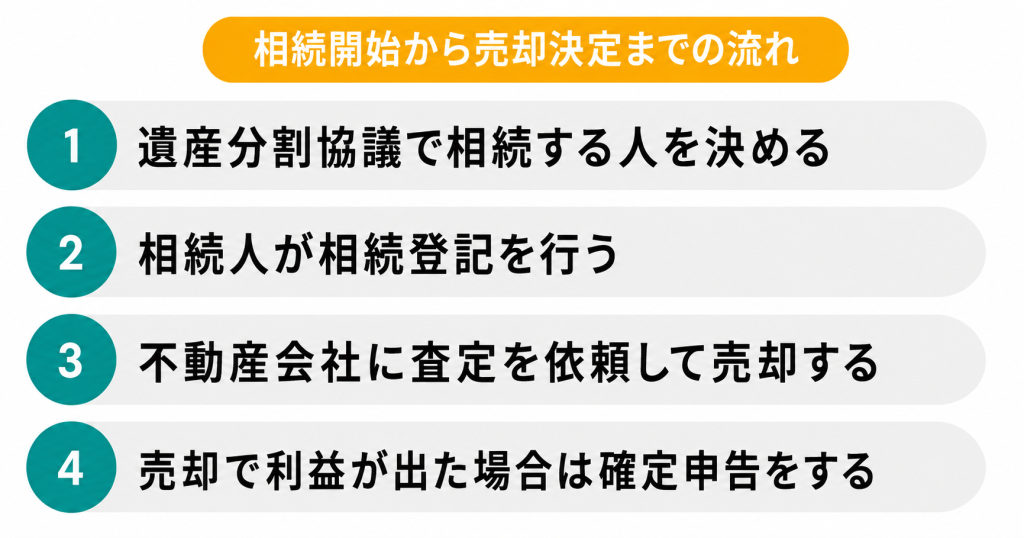
遺産分割協議で相続する人を決める
不動産を売却するには所有者を明確にしなくてはいけません。そのためには、法的な相続人の数を確定させる必要あります。
相続人が1人の場合、戸籍謄本などで唯一の相続人であることを証明できれば、売却の手続きを進められますが、相続人が複数いる場合は、全員の合意が必要です。もし1人でも反対したり、協議に参加しなかったりすると、売却も行えません。
遺産分割協議の期限は特に定められていませんが、令和6年から相続登記が義務化されたため、遺産分割協議は早めに行うことが望ましいでしょう。
相続人が相続登記を行う
遺産分割協議で取得者が決定した後は、速やかに相続登記の申請手続きを行います。相続登記とは、不動産の名義を亡くなった被相続人から、実際にその不動産を受け継ぐ相続人へと書き換える手続きです。 以前は任意とされていましたが、2024年4月1日から法律で義務化されました。
相続登記は書類の不備や収集に時間がかかるケースも多いため、自身で行うのが難しい場合は司法書士へ依頼するのも一つの方法です。 売却を前提としているのであれば、買い手との契約をスムーズに進めるためにも、相続登記は最優先で完了させておくべきステップです。
相続人は、不動産(土地・建物)を相続で取得したことを知った日から3年以内に、相続登記をすることが法律上の義務になります。法務局に申請する必要があります。
不動産を相続しないときは早めに対応する
相続放棄をする場合は、被相続人が亡くなったことを知った日から3カ月以内に申し出る必要があります。この期間を熟慮期間といいます。
相続人は,自己のために相続の開始があったことを知った時から3か月の熟慮期間内に,単純承認,限定承認又は相続放棄をしなければなりません。
相続放棄をする場合でも、遺産をどのように相続するかについて、相続人全員との話し合いの場は設けるべきです。遺産分割については遺言書があれば遺言に従いますが、遺言書がなければ相続人全員による協議で決めます。なお、民法が定める法定相続分でも分割できます。
法定相続の詳しい分割方法については国税庁の「No.4132 相続人の範囲と法定相続分」を参照してください。
不動産会社に査定を依頼して売却する
相続した不動産を売却する際は、まず不動産会社に査定を依頼し、市場価値を把握することから始まります。査定結果を比較して依頼する不動産会社を決めたら、「媒介契約」を結びます。
契約を結んだ後は不動産会社がポータルサイトなどへの掲載を行い、買主を探すための販売活動を開始します。 購入を希望する人が見つかれば、価格や引き渡し時期などの条件を交渉し、売主と買主の双方が合意すると売買契約を結びます。
最終的に、売却代金の決済と同時に所有権移転登記の手続きを行い、物件の鍵を引き渡すことで売却は完了します。 売却までには数カ月の期間を要することも多いため、相続税の納税期限を考慮して、早めに動き出すとよいでしょう。
売却で利益が出た場合は確定申告をする
相続した不動産を売却し、売却代金から取得費や譲渡費用を差し引いて利益(譲渡所得)が出た場合は、確定申告後に納税が必要です。
所得税法では毎年1月1日から12月31日までの1年間に生じた所得について、翌年2月16日から3月15日までの間に確定申告を行い、所得税を納付することになっています。
申告が必要かどうかの判断は自身でできますが、不安があれば税務署に問い合わせするとよいでしょう。国の特例制度などを利用する場合は確定申告が必要です。
不動産を相続するときに必要な書類一覧
相続の手続きに必要な書類は遺産分割の種類によって異なります。以下にまとめましたので、参考にしてください。
| 相続方法 | 主な必要書類 |
|---|---|
| 法定相続分で相続する場合 | 被相続人の出生から死亡までの戸籍・除籍・改製原戸籍、被相続人の住民票の除票または戸籍の附票、相続人の戸籍、不動産を取得する相続人の住民票など |
| 遺産分割協議で相続する場合 | 上記の戸籍等に加え、遺産分割協議書、協議に参加した相続人の印鑑証明書、不動産を取得する相続人の住民票など |
| 遺言によって相続する場合 | 遺言書、被相続人の死亡が確認できる戸籍、不動産を取得する人の戸籍・住民票など |
| 不動産を相続放棄したい場合 | 必要に応じて相続放棄申述受理証明書など |
相続した不動産の売却で押さえておきたい期限
不動産の相続にはさまざまな手続きが必要ですが、手続きごとに期限が異なるため以下にまとめました。なお、相続開始とは、一般的に被相続人が亡くなった時点のことを指します。
相続放棄は原則3カ月以内
相続した不動産の価値が低い場合や、遠方にあるため管理が困難な場合は、相続権を完全に放棄する「相続放棄」という選択肢があります。相続放棄を行うためには、相続の開始を知ったときから3カ月以内に、家庭裁判所へ申述しなければなりません。
この期限を過ぎると単純承認したとみなされ、プラスの財産もマイナスの財産もすべて引き継ぐことになります。 ただし、不動産などの財産調査に時間がかかり、3カ月以内に判断が難しい場合もあるでしょう。その場合は、期限が経過する前に家庭裁判所へ申し立てることで、期間を延長できるケースもあります。
相続放棄の注意点としては、相続放棄をする前に相続財産を一部でも売却したり処分したりすると、相続を承認したものとみなされて放棄ができなくなるおそれがあることです。
参考:裁判所「相続の放棄の申述」
相続税の納税は原則10カ月以内
相続税の申告と納税は、被相続人が亡くなったことを知った日の翌日から10カ月以内に行います。また、原則として現金での一括納付となっており、不動産を売却して納税する場合でも延長は認められません。
納税が遅れると、延滞税などのペナルティが課されるため注意が必要です。不動産の売却には時間がかかることも想定されるため、納税が間に合わない場合は、延納や物納といった制度の利用も検討しつつ、税務署や税理士に相談することをおすすめします。

相続登記は原則3年以内
前述したとおり、2024年4月1日から相続登記は義務化され、法務局へ登記申請を行う必要があります。この義務化は過去に発生した相続にも適用され、施行日前に相続が開始していた不動産でも、施行日から3年以内に相続登記をしなければなりません。
正当な理由がなくこの期限を守らなかった場合は過料の対象となるおそれがあります。売却の前提となるだけでなく、法的な義務でもあるため、相続が発生したら速やかに着手しましょう。
相続した不動産の売却にかかる税金・費用
相続した不動産を売却するまでには、さまざまな段階で税金や費用が発生するため下表にまとめました。
| 税金・費用 | 発生するタイミング | 金額・計算方法の目安 |
|---|---|---|
| 相続税 | 相続時 | 相続財産が基礎控除額を超える場合に課税。税額は財産額や相続人の人数、各種控除などによって異なる (国税庁) |
| 登録免許税 | 相続登記時 | 原則として固定資産税評価額×0.4%。一定の土地には免税措置あり (国税庁) |
| 司法書士への報酬 | 相続登記時 | 司法書士へ依頼する場合のみ発生。金額は事務所や相続関係の複雑さによって異なる |
| 仲介手数料 | 不動産売却時 | 不動産会社へ仲介を依頼して成約した場合に発生。売買価格が800万円を超える一般的な取引では、速算式の「売買価格×3%+6万円+消費税」で上限を計算できる (国土交通省) |
| 印紙税 | 売買契約時 | 紙の売買契約書を利用する際に課税される。契約金額によって金額が異なる。2027年3月31日まで一定の契約書には軽減措置あり (国税庁) |
| 譲渡所得税 | 売却後 | 売却して売却益(譲渡所得)が生じた場合に課税。所有期間などによって税率が異なる |
| 解体費 | 売却前 | 古家を解体して更地で売却する場合などに発生。建物の構造・規模・立地などによって金額が大きく異なる |
上記の費用がすべて発生するわけではありません。 相続税は課税対象となる場合のみ、譲渡所得にかかる税金は売却によって利益が生じた場合に発生します。また、測量や建物の解体が不要であれば、その費用もかかりません。
相続した不動産を売却するメリット
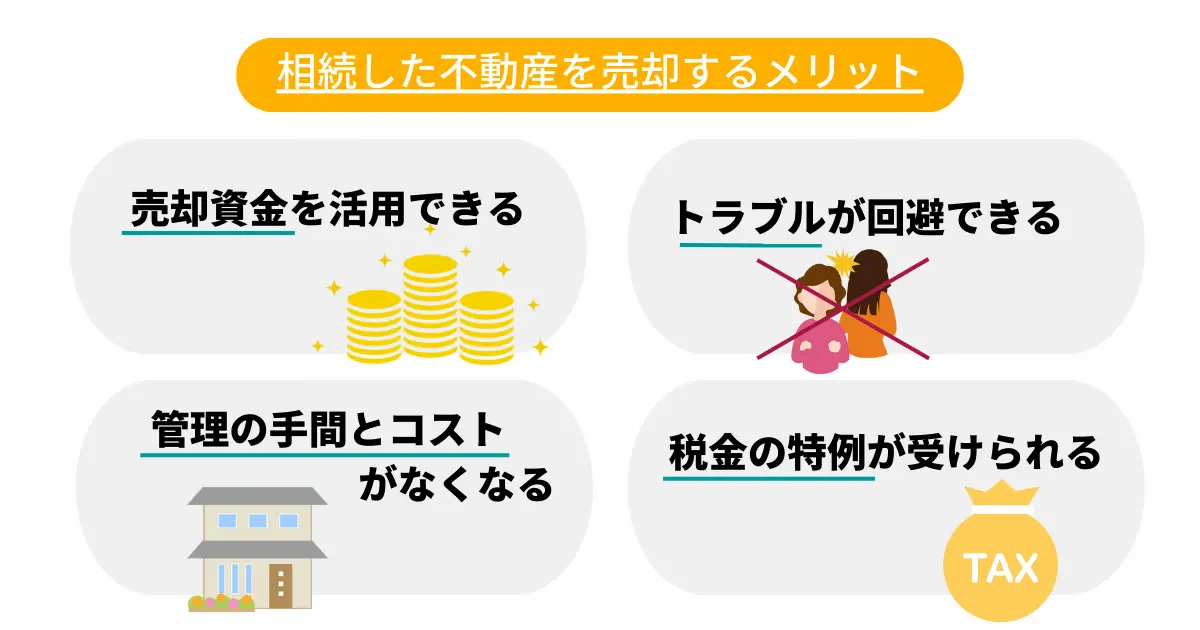
相続した不動産を売却するメリット
相続した不動産を売却することは、金銭面だけでなく精神面でも大きなメリットがあります。加えて、一定の期間内に売却すれば税制上の特例を受けられる場合もあるため、早期の売却検討は資産を有効に引き継ぐための有力な選択肢となります。
現金化することで売却代金の選択肢が広がる
不動産を現金化する最大のメリットは、遺産分割の公平性を保ち、手続きを簡略化できる点にあります。不動産は物理的に分けることが難しく、共有名義で相続すると将来的な売却や活用において共有者全員の合意が必要になるため、トラブルの火種になりかねません。
不動産を売却して現金に換える「換価分割」を行えば、1円単位で正確に遺産を分けることが可能です。これにより、相続人間での不公平感を解消し、スムーズな相続の合意を図れます。早めに現金化することで資産価値を確定させ、相続税の支払いや、株式など他の資産運用への切り替えなど、活用の選択肢を広げられるでしょう。

共有名義によるトラブルを防げる
相続人が複数人いる場合、不動産を共有すると一定の制約がかかります。具体的には、実家の増改築や売却などの変更行為には共有者全員の同意が必要です。
そのため、共有者の1人がお金が必要になって売却したい、あるいは改修を行いたいと思ってもスムーズに進まない可能性があります。不動産を早めに売却して現金化することで、トラブルを避けやすくなるメリットがあります。
管理の手間とコストがなくなる
不動産を相続したものの、住む予定や活用の計画がないまま所有し続けると、維持費と管理人の負担が生じます。売却によってこれらの手間やコストを解消できる点は、大きなメリットです。
毎年課税される固定資産税や都市計画税の支払いもなくなります。そのほか、火災保険料や地震保険料のほか、建物の老朽化に伴う修繕費、庭木の剪定や除草といった定期的なメンテナンス費用も不要です。
早めに不動産の売却を決断することで、将来的な資産価値の下落を食い止めると同時に、こうした物理的な管理や予期せぬトラブル対応から解放されます。
国の特例制度が受けられる
相続した不動産を早期に売却した場合、税金に関する特例制度の利用が可能になります。
取得費加算の特例
土地や建物の売却価格から「取得や譲渡にかかった費用」を引いたものを譲渡所得として、譲渡所得税がかかります。
相続した不動産を売却する場合、「取得費加算の特例」により、支払った相続税額のうち売却対象の不動産に対する相続税の額を取得費に加算できます。
相続または遺贈により取得した土地、建物、株式などの財産を、一定期間内に譲渡した場合に、相続税額のうち一定金額を譲渡資産の取得費に加算することができます。
たとえば、不動産とそれ以外の財産が同額で相続税を2,000万円支払った場合、不動産に対する相続税は半分の1,000万円です。この1,000万円が不動産を売却する際に取得費として加算されるため、税金を軽減できます。
この特例は、(相続開始日の翌日から)「相続税の申告期限の翌日以後3年を経過する日までに譲渡すること」が条件のため、期限には注意しましょう。
空き家の3,000万円特別控除
被相続人のみが住んでいて空き家になった家を一定期間内に売却した場合、最高3,000万円が譲渡所得から控除されます。
この特例にも条件がいくつかあります。
- 昭和56年5月31日以前に建築した住宅
- 区分所有建物に該当しない
- 相続開始時点で被相続人以外の人が居住していない
- 相続から売却までの期間に事業用途や貸付け用にしていない
- 一定の耐震基準を満たす建物
- 相続から3年経過する年の12月31日までに売却
- 売却代金が1億円以下
参考:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
「取得費加算の特例」と「空き家の3,000万円特別控除」は併用できませんが、いずれも3年以内の売却が必要です。そのため、売却を検討している場合には3年以内に行うべきでしょう。

相続した不動産を売却するときの注意点
相続した不動産の売却を考えている場合、売却までの期間が十分に取れるように早めに行動できるようにするのが重要です。スムーズに売却まで進めるために、注意したいポイントについて詳しく解説します。
税金の特例には利用できる期限がある
相続した不動産を売却する際、税負担を大幅に軽減できる特例が用意されていますが、これらには期限が設けられています。
- 取得費加算の特例
- 支払った相続税額のうち売却対象の不動産に対する相続税の額を取得費用として加算できる
- 空き家の3,000万円特別控除
- 被相続人のみが住んでいて空き家になった家を一定期間内に売却した場合、最高3,000万円が譲渡所得から控除できる
また、特例制度が利用できる同じ3年以内でも、不動産の保有期間によって所得税は大きく変わります。
- 所有期間が5年を超える場合は長期譲渡所得で15.315%(住民税は5%)
- 所有期間が5年以下の場合は短期譲渡所得で30.63%(住民税は9%)
この際に注意したいのが以下の2点です。
- 相続の場合の取得時期は、相続時ではなく「被相続人(亡くなった人)」の取得した時期
- 所有期間は「売却した年の1月1日時点」で5年を超えるかどうかで判定する
もし被相続人が不動産を取得して数年で亡くなったような場合は、5年を超えたタイミングで売却したほうがよいケースもあります。
共有名義の場合は売却時に全員の同意が必要
相続する財産が不動産しかないような場合、複数の相続人で不動産を相続し、共有しているケースは珍しくありません。共有名義の不動産を売却するときは、全員の同意を得ることが必要です。
また、売却自体に同意を得られた場合でも「とにかく早く売却して現金化したい」「できるだけ時間をかけて売却して納得いく値段で売りたい」など売却へのスタンスが異なる場合があります。
あとから「もっと高い値段で売れたかもしれない」と金額でもめる原因とならないように、売却価格についても共有して方針を統一しておきましょう。
取得費と所有期間は被相続人から引き継ぐ
相続した不動産を売却する際、譲渡所得を計算するための取得費や所有期間は、原則として被相続人から引き継ぐことになります。取得費は、被相続人が不動産を購入したときの代金や購入時の手数料などをもとに計算します。
先祖代々の土地などで取得費が分からない場合は、売却代金の5%相当額を「概算取得費」として計算します。ただし、実際の取得費よりも大幅に低くなると税負担が増える可能性があるため、当時の売買契約書や領収書などが残っていないか確認しましょう。
所有期間も被相続人の取得時期を引き継ぎます。不動産を売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得です。相続後の期間だけで判断するわけではないため、被相続人がいつ不動産を取得したのか確認しておきましょう。
相続後の解体やリフォームは慎重に判断する
相続した建物が古い場合、売却前に解体やリフォームを検討することがあります。 建物を解体して更地にすると買い手が見つかりやすくなるケースもありますが、建物がなくなることで固定資産税の軽減措置が適用されなくなり、税額が高くなる可能性があるため注意が必要です。
また、リフォームは費用対効果を慎重に見極めないと、かけた費用を売却価格で回収できないことも少なくありません。自分だけで判断せず、不動産会社と相談のうえ、売却戦略に合った方法を選択しましょう。
相続した不動産の売却は信頼できる不動産会社に
相続した不動産の売却では、タイミングを外すと税金面での特例が受けられなくなるおそれがあります。そのため、事前に予定を立てたうえで計画的に進めることが大切です。
特に相続登記は自身でも行えますが、ほかの相続人が多いた場合や遠方にいる場合などは書類を集めるだけでも一苦労です。相続手続きから売却までの一連の流れを、相談しながら進められる不動産会社がいれば安心して進められるでしょう。
不動産の一括査定サイトである「リビンマッチ」では、一度簡単な不動産の情報などを入力するだけで、複数の不動産会社に査定ができるサービスです。多くの会社のなかから特徴や能力を確認できるため、信頼できる会社を探し出せるでしょう。
この記事の編集者
 リビンマッチ編集部
リビンマッチコラムでは、むずかしい不動産の事をできる限りわかりやすく、噛み砕いて解説しています。不動産に対するハードルの高いイメージ、とっつきにくい苦手意識を少しでも取り除いて、よりよい不動産取引のお手伝いをさせていただきます。
誤字脱字や事実誤認などございましたら、ぜひともご指摘ください。
運営会社:リビン・テクノロジーズ株式会社(東京証券取引所グロース市場)